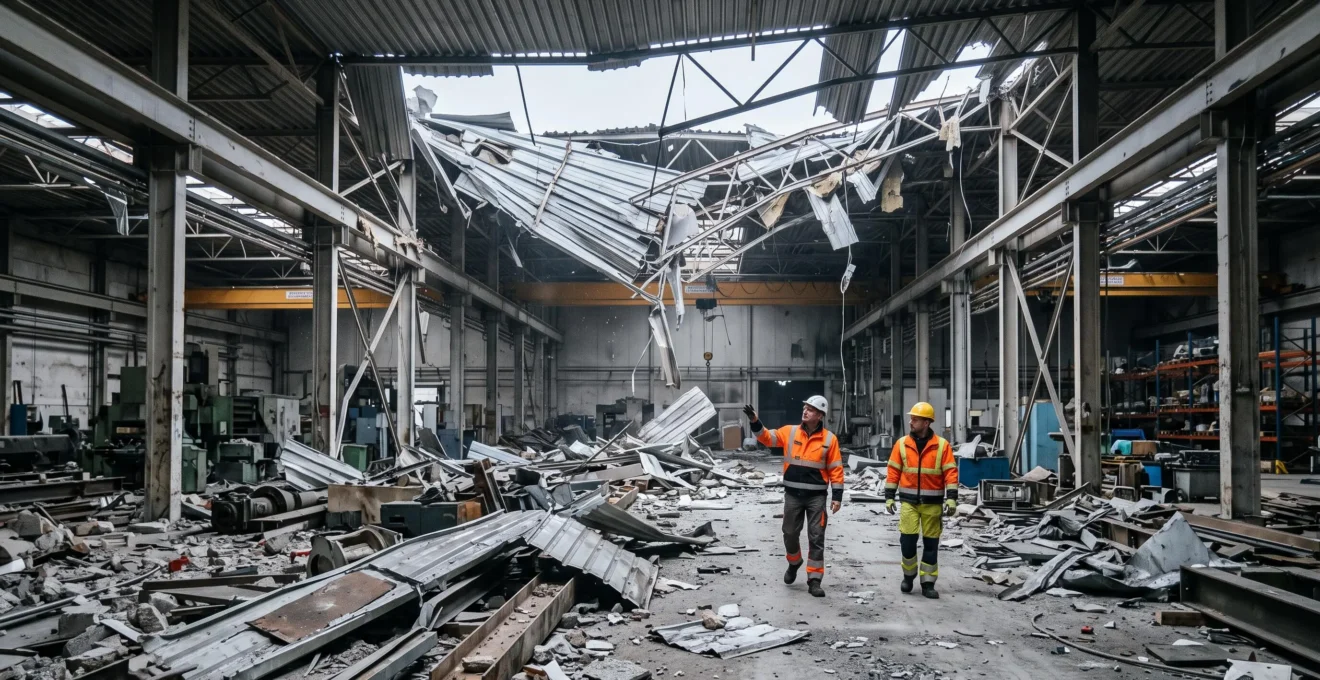
Un incendie se déclare dans l’atelier principal, une canalisation cède au-dessus des machines-outils, un épisode climatique arrache une partie de la toiture : en quelques heures, un site de production s’arrête et les pertes financières commencent à courir. Dans cette situation, chaque décision prise dès les premières heures pèsera sur le montant final de l’indemnisation.
La règle est simple : la rapidité des premières démarches et la qualité des éléments conservés facilitent l’instruction du dossier d’indemnisation. Le montant finalement versé dépend toutefois des garanties souscrites, des plafonds, des franchises, des exclusions et de l’évaluation des dommages. Cet article détaille la chronologie à suivre pour sécuriser le site, documenter les dégâts, déclarer le sinistre dans les délais, préparer l’expertise et réévaluer la couverture après l’événement.
Réponse directe : Après un sinistre majeur, agissez dans cet ordre : sécurisez les personnes et le site, limitez l’aggravation des dommages, documentez tout par écrit et par photo, déclarez le sinistre à votre assureur dans le délai contractuel, préparez l’expertise avec vos propres éléments et vérifiez le rapport avant toute acceptation d’indemnité.
Chronologie de référence après un sinistre industriel majeur
- Sécuriser les personnes, le site et les installations à risque.
- Limiter l’aggravation sans faire disparaître les preuves.
- Documenter chaque dommage (photos, inventaires, témoignages).
- Déclarer le sinistre dans le délai contractuel et de façon factuelle.
- Piloter l’expertise, puis vérifier le rapport avant toute acceptation.
Qu’est-ce qu’un sinistre majeur sur un bâtiment industriel ?
Un sinistre majeur se distingue d’un incident classique par trois éléments cumulatifs : des dommages matériels lourds au bâtiment, aux machines ou aux stocks, une interruption significative de l’activité et une procédure d’indemnisation complexe qui mobilise plusieurs garanties. Incendie, explosion, dégât des eaux étendu, catastrophe naturelle ou effondrement partiel entrent typiquement dans cette catégorie.
Face aux enjeux financiers et opérationnels d’un sinistre industriel majeur, le choix d’un accompagnement adapté dès la souscription du contrat peut faire la différence. L’expertise de Corporate Assurances en assurance des risques complexes s’inscrit dans cette réflexion autour des besoins spécifiques des entreprises et de la protection de leurs activités.
Sur un site soumis à la réglementation des installations classées pour la protection de l’environnement (ICPE), un accident peut également entraîner des obligations réglementaires spécifiques. Selon la nature de l’événement et ses conséquences potentielles, l’exploitant doit notamment vérifier les démarches de signalement auprès de l’inspection des installations classées, ainsi que les mesures nécessaires pour sécuriser les installations, les produits dangereux et les éventuels rejets. Ces démarches réglementaires doivent être menées en parallèle de la déclaration du sinistre à l’assureur. L’article R. 512-69 du Code de l’environnement précise les obligations de déclaration et de rapport applicables aux accidents et incidents concernés.
Un sinistre majeur ne se traite pas comme un sinistre courant : l’importance des dommages, l’éventuelle mobilisation de plusieurs garanties et l’interruption d’activité peuvent nécessiter une expertise approfondie. Une méthode rigoureuse dès les premières heures aide à documenter les pertes et à préparer l’instruction du dossier.
Quelles premières actions mener dans les heures suivant le sinistre ?
La priorité absolue reste la sécurité des personnes : évacuation, appel des secours, comptage des équipes, mise en sécurité des installations à risque (gaz, électricité, process chimique). Une fois cette étape acquise, la deuxième priorité consiste à limiter l’aggravation des dommages sans compromettre la sécurité ni la conservation des preuves utiles à l’expertise.
Les contrats d’assurance prévoient généralement des mesures destinées à limiter l’aggravation des dommages. Après avoir assuré la sécurité des personnes, prenez les mesures conservatoires adaptées à la situation : bâchage, coupure des fluides, mise à l’abri des stocks récupérables ou sécurisation des équipements. Dans la mesure du possible, évitez de déplacer, jeter ou réparer les biens endommagés avant que leur état ait été documenté et que les modalités aient été clarifiées avec l’assureur ou l’expert. Si une intervention urgente est indispensable, conservez les photos, les factures, les pièces remplacées et tout autre élément permettant de retracer les dommages et les opérations effectuées.
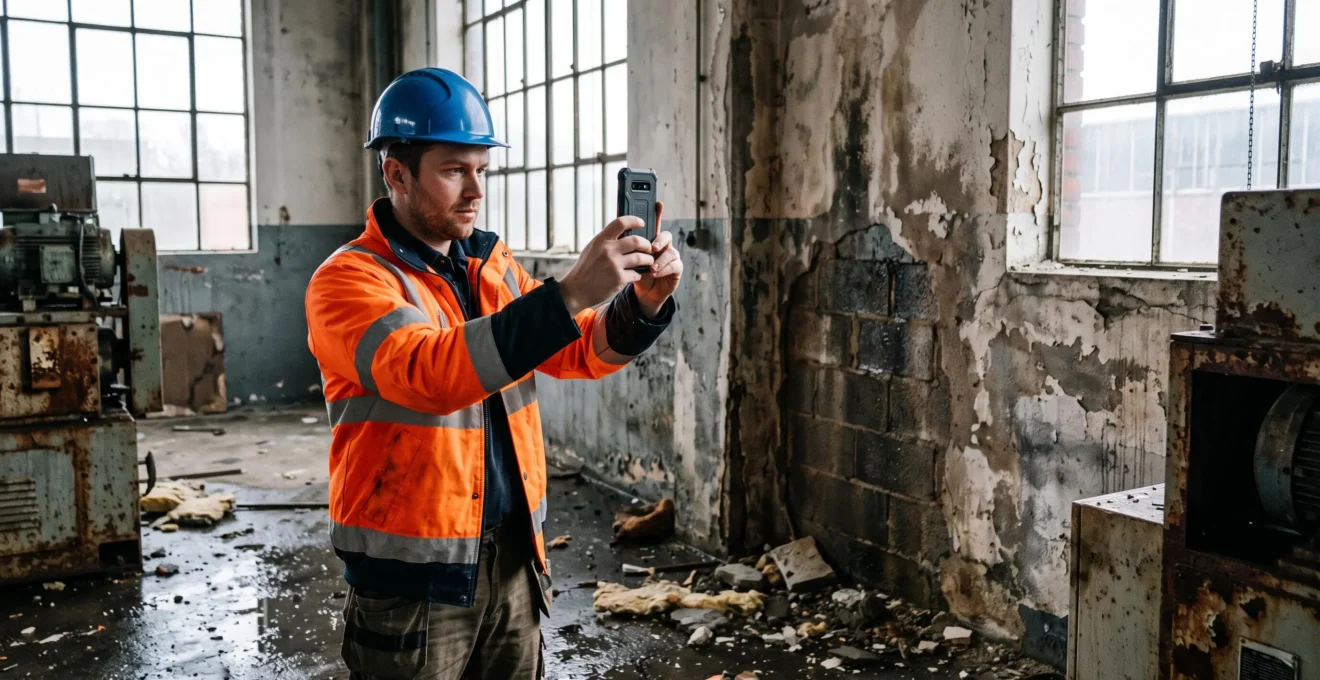
Après la déclaration, l’assureur peut mandater un expert chargé d’évaluer les causes, les circonstances et le montant des dommages. Les conclusions de son intervention contribuent à l’instruction du dossier d’indemnisation. Vous pouvez également solliciter un expert d’assuré, missionné et rémunéré par vos soins, dont les honoraires peuvent éventuellement être couverts par une garantie prévue au contrat. Vérifiez les conditions applicables avant de l’engager.
Préparer la visite d’expertise
Avant le passage de l’expert, préparez un dossier structuré : plans du site, inventaire chiffré des biens endommagés avec références et valeurs d’origine, photos classées par zone, liste des commandes clients en souffrance, planning de production prévisionnel. Plus le dossier est précis, moins l’expertise laissera de place à l’estimation approximative.
Comment est évaluée et versée l’indemnisation ?
L’indemnisation repose sur les garanties effectivement souscrites dans votre contrat d’assurance : bâtiment, matériel et équipements, stocks et marchandises, ainsi que, si elle a été prévue, la garantie pertes d’exploitation. Celle-ci vise à compenser les conséquences financières d’une baisse ou d’un arrêt d’activité consécutif à un dommage garanti, selon les modalités de calcul, les plafonds, les franchises et la période d’indemnisation définis au contrat. Cette période doit être adaptée au temps nécessaire pour réparer les locaux, remplacer les équipements et retrouver un niveau d’activité suffisant.
Avant d’accepter une offre, plusieurs points de vigilance contractuels doivent être systématiquement vérifiés.
- Garantie en valeur à neuf activée pour les biens éligibles.
- Pertes d’exploitation couvertes sur une période suffisante.
- Extensions souscrites (frais supplémentaires, honoraires d’expert).
- Garantie « carence des fournisseurs » si pertinente pour l’activité.
- Vétusté appliquée réduisant la valeur de remplacement.
- Règle proportionnelle de capitaux en cas de sous-assurance.
- Franchises élevées, parfois en pourcentage du sinistre.
- Plafonds de garantie insuffisants face à la réalité du site.
- Exclusions spécifiques (défaut d’entretien, non-conformité).
La différence entre une indemnisation en valeur d’usage et en valeur à neuf peut avoir des conséquences importantes sur le financement de la remise en état. En valeur d’usage, la vétusté peut réduire la base d’indemnisation selon les conditions du contrat. Lorsqu’une garantie en valeur à neuf est prévue, un complément peut être versé après reconstruction ou remplacement, sous réserve des modalités, des justificatifs et des délais contractuels applicables. Avant le sinistre, il est donc utile de vérifier les biens concernés par cette garantie et les conditions nécessaires pour bénéficier du complément éventuel.
Cas pratique
Une PME industrielle subit un incendie détruisant une ligne de production acquise dix ans plus tôt pour 800 000 euros. En valeur d’usage, l’expert retient un coefficient de vétusté de 50 %, soit une indemnité de 400 000 euros, insuffisante pour racheter un équipement équivalent neuf facturé 950 000 euros. En valeur à neuf, l’entreprise percevrait une première indemnité en valeur d’usage, puis le complément après remplacement effectif, dans les délais fixés au contrat. Cette distinction, inscrite dès la souscription, change la capacité réelle à redémarrer. Cet exemple est illustratif et ne préjuge d’aucune situation particulière.
Enfin, prenez le temps de vérifier le rapport d’expertise avant toute acceptation : cohérence des surfaces, valorisation des stocks selon votre comptabilité, prise en compte de l’ensemble des machines, calcul de la marge brute pour les pertes d’exploitation. Une réserve écrite reste possible, et une contre-expertise peut être demandée en cas de désaccord structuré.
Comment prévenir et mieux se couvrir avant le prochain sinistre ?
Un sinistre majeur est aussi l’occasion de réévaluer la couverture à froid. Les valeurs assurées suivent-elles l’évolution réelle du parc machines ? La période d’indemnisation des pertes d’exploitation correspond-elle au délai de reconstruction réaliste ? Les extensions utiles (carence fournisseurs, carence clients, frais supplémentaires d’exploitation) sont-elles activées ?
Le second levier reste la prévention opérationnelle : plan de continuité d’activité, maintenance documentée des équipements de sécurité (sprinklers, détection incendie, coupe-feu), registre de sécurité à jour, formation des équipes aux premières interventions. Ces investissements se traduisent souvent par des conditions assurantielles plus favorables, à condition d’être tracés et présentés à l’assureur.
Un courtier spécialisé en risques industriels peut auditer le contrat existant, identifier les sous-assurances, négocier des extensions adaptées et préparer en amont les éléments qui faciliteront la gestion d’un futur sinistre. Pour approfondir le périmètre d’une couverture multirisque professionnelle, un audit indépendant permet de confronter les garanties du contrat aux spécificités réelles du site.
Dans quel délai dois-je déclarer le sinistre à mon assureur ?
En France, pour les sinistres concernés par le régime général, l’assuré doit avertir son assureur dès qu’il a connaissance du sinistre, dans le délai prévu au contrat, qui ne peut être inférieur à cinq jours ouvrés. Des règles particulières s’appliquent à certains événements : pour une catastrophe naturelle reconnue par arrêté, la déclaration doit être effectuée au plus tard trente jours après la publication de cet arrêté au Journal officiel. Vérifiez les conditions de votre contrat et privilégiez un moyen de déclaration permettant de conserver une preuve de l’envoi.
Puis-je nettoyer et jeter les biens endommagés avant l’expertise ?
Non. Vous devez limiter l’aggravation des dommages (bâchage, pompage, isolement) mais conserver les biens endommagés jusqu’au passage de l’expert. Les photos ne remplacent pas l’examen physique des équipements.
Comment éviter une sous-indemnisation lors de l’expertise ?
Préparez un dossier chiffré avant la visite (inventaire, factures, plans), envisagez l’assistance d’un expert d’assuré, vérifiez point par point le rapport d’expertise, et émettez une réserve écrite avant toute acceptation si des éléments manquent ou sont sous-évalués.
Mon contrat multirisque couvre-t-il vraiment l’arrêt de production ?
Uniquement si la garantie « pertes d’exploitation » a été souscrite, avec une période d’indemnisation et un plafond adaptés à votre activité. Les contrats standards sous-dimensionnent fréquemment ce poste, qui mérite une revue dédiée après tout sinistre.
Face à un sinistre majeur, la méthode consiste à sécuriser le site, documenter les dommages, déclarer le sinistre dans les délais et préparer l’expertise avec des éléments vérifiables. Avant de se prononcer sur l’offre d’indemnisation, il convient de contrôler les garanties mobilisables, les évaluations retenues et les éventuelles réserves à formuler. Une préparation rigoureuse facilite l’examen du dossier et aide l’entreprise à anticiper les conditions de reprise de son activité. Ces informations sont générales et ne remplacent pas l’analyse du contrat ni l’avis d’un professionnel qualifié au regard de la situation concernée.