Vous préparez votre première acquisition et vous vous demandez si vous pouvez vraiment peser face à une banque. La réponse est oui, à condition de savoir sur quoi porter la discussion et de l’organiser avant le premier rendez-vous. Un crédit immobilier ne se résume pas au taux affiché : l’assurance emprunteur, les frais de garantie, les frais de dossier et la souplesse de remboursement forment autant de leviers distincts, qui pèsent chacun sur le coût total.
Votre pouvoir de négociation se construit en amont, par un dossier solide et une mise en concurrence méthodique. Ce guide vous propose une grille de lecture claire pour distinguer ce qui se négocie, préparer vos arguments et comparer les offres au-delà du taux nominal.
Réponse directe : Pour obtenir de meilleures conditions, préparez un dossier solide (apport, comptes stables, taux d’endettement maîtrisé), sollicitez simultanément plusieurs banques et comparez quatre postes distincts : taux nominal, assurance emprunteur, frais de garantie et frais de dossier. Le TAEG reste l’indicateur le plus fiable pour comparer deux offres.
Négocier son crédit immobilier : ce que vous pouvez vraiment obtenir
Avant de solliciter une banque, il est utile de savoir ce qui, dans une offre de prêt, relève de la négociation et ce qui s’impose à tous. Le taux nominal attire naturellement l’attention, mais il ne représente qu’une partie du coût réel du crédit. Trois autres postes peuvent faire varier sensiblement la facture finale.
Quels éléments d’un prêt immobilier sont réellement négociables ?
Quatre composantes principales se discutent, chacune avec sa logique propre :
- Le taux nominal du prêt : il dépend du marché, mais varie aussi selon la qualité du dossier et la politique commerciale de la banque.
- L’assurance emprunteur : son coût peut représenter une part significative du coût total ; la loi autorise le choix d’un contrat externe (délégation d’assurance) à garanties équivalentes.
- Les frais de dossier : souvent exprimés en pourcentage ou en montant fixe, ils sont régulièrement réduits, parfois annulés.
- Les frais de garantie : hypothèque, privilège de prêteur de deniers ou caution n’ont ni le même coût ni les mêmes règles de restitution en fin de prêt.
À ces postes s’ajoutent des conditions contractuelles importantes : modularité des mensualités, indemnités de remboursement anticipé, possibilité de reporter des échéances. Ces clauses ne modifient pas le taux affiché, mais pèsent sur la souplesse du prêt pendant toute sa durée. Pour un primo-accédant qui prépare un projet long, Banque Populaire vous accompagne avec des solutions personnalisées adaptées à votre situation, ce qui peut constituer un point d’appui utile dans votre mise en concurrence.
Comment distinguer taux nominal, TAEG et taux d’assurance ?
Le taux nominal correspond au seul coût des intérêts du prêt. Le TAEG (taux annuel effectif global) intègre les intérêts, les frais de dossier, le coût de la garantie et l’assurance obligatoire : c’est l’indicateur réglementaire à comparer d’une offre à l’autre. Le taux d’assurance (TAEA) isole le poids de l’assurance emprunteur dans le TAEG.
Comparer sur une base commune : deux offres au même taux nominal peuvent présenter un TAEG différent de plusieurs dixièmes de point, selon le coût de l’assurance et des frais annexes. Un écart apparemment modeste sur un prêt long peut représenter plusieurs milliers d’euros sur le coût total.
Quel cadre réglementaire encadre la négociation ?
La discussion s’inscrit dans un cadre fixé par la réglementation. Le taux d’usure, publié périodiquement, plafonne le TAEG maximal applicable. Le Haut Conseil de stabilité financière (HCSF) a par ailleurs fixé des règles contraignantes depuis 2022 sur le taux d’effort et la durée des prêts. Selon les données publiées par la Banque de France sur le taux d’effort, la part des prêts accordés avec un taux d’effort supérieur à 35 % est redescendue à 12 % à partir de 2022, après l’entrée en vigueur de ces règles.
Autrement dit : la banque dispose d’une marge de manœuvre réelle, mais elle évolue à l’intérieur de limites précises. Tout n’est pas négociable, et le résultat dépend fortement du profil de l’emprunteur.
Comment préparer un dossier solide avant de négocier ?
Le véritable pouvoir de négociation se construit avant les échanges. Face à un primo-accédant, la banque évalue un risque : plus ce risque paraît maîtrisé, plus elle est prête à ajuster ses conditions. Trois dimensions pèsent lourdement dans cette évaluation.
Pourquoi l’apport personnel et le taux d’endettement sont-ils décisifs ?
L’apport personnel réduit mécaniquement le montant financé et témoigne d’une capacité à épargner. Un apport significatif couvre notamment les frais de notaire et une partie du bien, ce qui limite le risque de la banque. Le taux d’endettement, lui, mesure le poids des charges de crédit sur vos revenus.
La règle encadrée par le HCSF plafonne ce taux d’effort à environ 35 % des revenus nets. Comme le détaille un décryptage juridique des règles HCSF applicables aux prêts immobiliers, les banques disposent toutefois d’une marge de dérogation leur permettant de financer certains dossiers au-delà de ce seuil, dans une limite trimestrielle encadrée. Rester dans l’enveloppe standard rend votre dossier plus facile à défendre en interne par votre interlocuteur bancaire.
Comment prouver votre stabilité et la bonne tenue de vos comptes ?
Au-delà des chiffres, la banque examine la régularité de vos revenus et vos habitudes de gestion. Les trois derniers mois de relevés bancaires sont analysés avec attention : absence de découverts, charges maîtrisées, épargne régulière et absence de crédits à la consommation en cours sont autant de signaux positifs.
La stabilité professionnelle compte également : CDI confirmé, ancienneté dans le poste, fonction publique ou activité indépendante établie depuis plusieurs exercices rassurent sur la pérennité des revenus. Pour un primo-accédant, c’est précisément cette qualité globale du dossier qui compense l’absence d’historique d’emprunt immobilier.
Quels justificatifs réunir avant le premier rendez-vous ?
Préparer les pièces en amont évite les allers-retours et crédibilise la demande. Un dossier complet dès le premier rendez-vous positionne favorablement l’échange.
- Identité et situation familialePièce d’identité, livret de famille, justificatif de domicile récent.
- RevenusTrois derniers bulletins de salaire, dernier avis d’imposition, contrat de travail ou attestation employeur.
- Comptes et épargneTrois derniers relevés de tous vos comptes bancaires, justificatifs d’épargne et de placements.
- Charges et créditsTableaux d’amortissement des crédits en cours, quittances de loyer, justificatifs de pensions éventuelles.
- Projet immobilierCompromis de vente ou descriptif du bien, estimation des travaux le cas échéant, plan de financement prévisionnel.
Cas pratique
Hypothèse illustrative. Deux primo-accédants sollicitent la même banque pour un prêt du même montant. Le premier présente un apport équivalent à 10 % du prix du bien, des comptes sans incident sur six mois et aucun crédit en cours. Le second ne dispose d’aucun apport, a enregistré deux découverts dans les trois derniers mois et rembourse un crédit à la consommation. À profil professionnel comparable, le premier obtiendra plus facilement une discussion sur le taux et les frais de dossier ; le second verra la banque se concentrer d’abord sur la viabilité même du financement.
Mettre les banques en concurrence : la méthode pas à pas
Une fois le dossier prêt, la mise en concurrence devient votre principal argument. Elle ne s’improvise pas : sollicitée au bon moment et de façon ordonnée, elle crée un effet de levier mesurable. Isolée ou menée dans la précipitation, elle risque au contraire de brouiller la lisibilité de vos demandes.
Comment solliciter plusieurs établissements simultanément ?
L’objectif est d’obtenir, sur une période resserrée (deux à trois semaines), plusieurs propositions comparables portant sur le même projet et les mêmes paramètres (montant, durée, apport). Commencez par des simulations en ligne pour cadrer les ordres de grandeur, puis sollicitez trois à cinq établissements pour obtenir des offres formalisées.
Pensez à inclure votre banque principale, qui connaît déjà votre historique, mais aussi des établissements concurrents, voire une banque en ligne. Un courtier peut compléter l’approche en interrogeant un panel plus large, à condition de bien comprendre sa rémunération et le périmètre de son mandat.
Comment utiliser une offre concurrente comme levier ?
Une offre concurrente écrite est un argument tangible. Présentée à votre banque principale, elle justifie une demande d’alignement ou de contre-proposition. Trois règles pratiques :
- Transmettre l’offre complète, pas seulement le taux nominal : c’est le TAEG et les conditions globales qui légitiment la comparaison.
- Formuler une demande précise : alignement du taux, baisse des frais de dossier, ajustement de l’assurance ou de la garantie.
- Garder une attitude cordiale mais ferme : la négociation est un échange professionnel, pas un rapport de force personnel.
Comment comparer deux offres au-delà du taux affiché ?
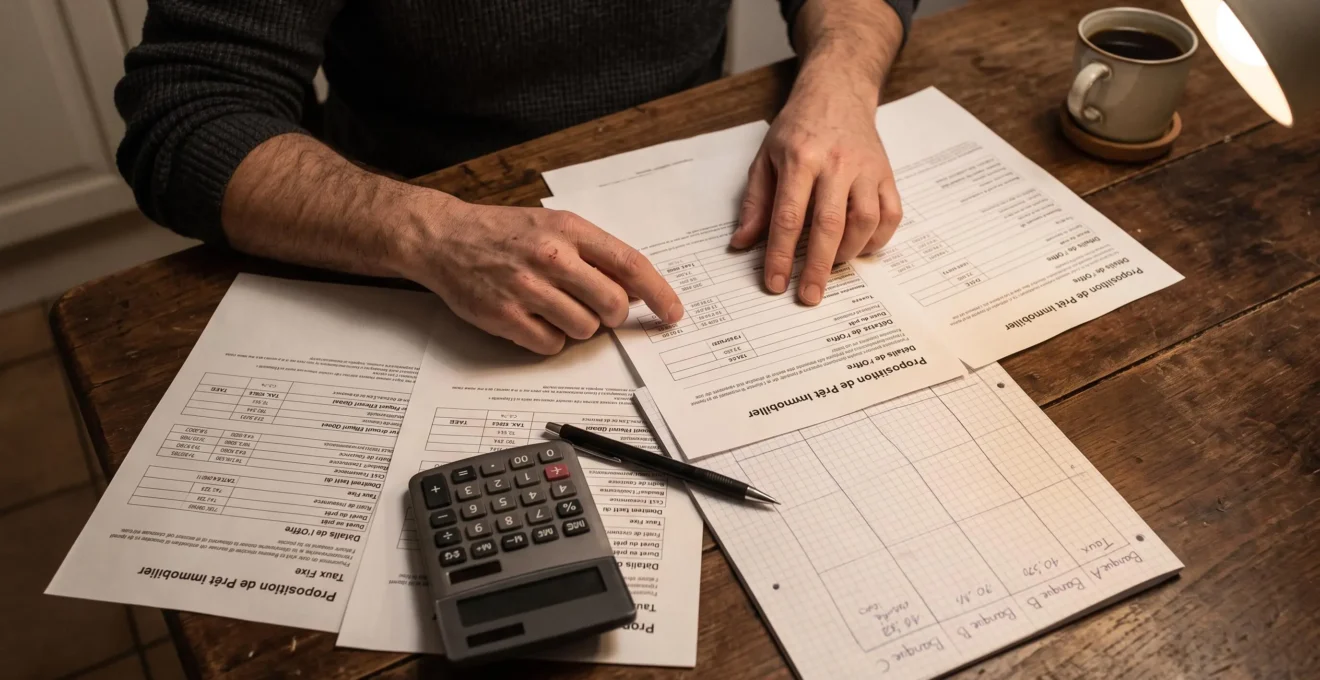
Comparer uniquement le taux nominal masque l’essentiel. Une grille de lecture structurée aide à décider objectivement.
| Critère | Offre A | Offre B |
|---|---|---|
| Taux nominal | Identique | Identique |
| TAEG | À comparer | À comparer |
| Coût de l’assurance emprunteur | Contrat groupe ou délégation ? | Contrat groupe ou délégation ? |
| Type de garantie | Caution, hypothèque ou PPD | Caution, hypothèque ou PPD |
| Frais de dossier | Montant et éventuelle remise | Montant et éventuelle remise |
| Modularité des mensualités | Souplesse autorisée | Souplesse autorisée |
| Indemnités de remboursement anticipé | Plafond légal ou négocié | Plafond légal ou négocié |
Cette lecture ligne par ligne révèle rapidement les écarts invisibles au premier regard. Deux offres au taux identique peuvent présenter plusieurs milliers d’euros de différence sur le coût total, notamment par le poids de l’assurance ou la nature de la garantie.
Quels leviers activer pour alléger le coût total du crédit ?
Au-delà du taux et de la mise en concurrence, plusieurs ajustements internes au prêt peuvent réduire sensiblement le coût total ou sécuriser votre budget sur la durée. Ces leviers se discutent une fois les grandes lignes fixées, souvent lors des derniers échanges avant l’édition de l’offre.
Comment arbitrer entre durée du prêt et mensualités ?
La durée du prêt est l’un des leviers les plus structurants. Une durée plus courte augmente la mensualité, mais réduit significativement le coût total des intérêts et de l’assurance. À l’inverse, allonger la durée allège la mensualité mais alourdit la facture globale et peut faire monter le taux proposé par la banque.
L’arbitrage dépend de votre capacité réelle à absorber la mensualité, en gardant une marge pour les imprévus. Sécuriser un reste à vivre confortable prime souvent sur l’optimisation stricte du coût total : un prêt tenable sur 25 ans vaut mieux qu’un prêt théoriquement moins cher sur 20 ans qui mettrait votre budget sous tension.
Pourquoi négocier la modularité et le remboursement anticipé ?
Les clauses de souplesse ne modifient pas le coût affiché, mais elles protègent votre liberté d’action. La modulation des mensualités permet d’augmenter ou de diminuer temporairement l’échéance en fonction de vos revenus. La possibilité de reporter une ou plusieurs échéances offre une respiration en cas de coup dur.
Le remboursement anticipé mérite une attention particulière : la loi encadre les indemnités, mais elles peuvent être totalement négociées à la baisse ou supprimées, notamment en cas de revente ou de rentrée financière imprévue. Pour un primo-accédant susceptible de voir sa situation évoluer, c’est un point non négligeable.
Comment choisir entre caution, hypothèque et PPD ?
Garantie : un choix à ne pas sous-estimer : le type de garantie retenu influence à la fois le coût initial (frais de garantie) et les démarches en cas de revente anticipée (mainlevée). Chaque option a sa logique, et la banque peut imposer certaines contraintes selon le type de bien ou votre profil.
La caution d’un organisme spécialisé repose sur une cotisation, dont une partie peut être restituée en fin de prêt selon les règles de l’organisme. L’hypothèque et le privilège de prêteur de deniers (PPD) impliquent des frais notariés et, en cas de revente avant terme, des frais de mainlevée. Comparer les trois options sur votre horizon de détention réel du bien est indispensable avant de trancher.
Quels dispositifs explorer en cas de projet avec rénovation énergétique ?
Si votre projet comprend des travaux de rénovation énergétique, plusieurs dispositifs peuvent compléter le financement principal : éco-prêt à taux zéro, aides publiques, prêts bonifiés proposés par certaines banques. Ces mécanismes ne remplacent pas le prêt principal, mais réduisent le coût global de l’opération. Il est utile de les intégrer dès les premières simulations, car ils modifient le plan de financement présenté à la banque et peuvent renforcer votre dossier.
Passer à l’action : structurer son budget avant la signature
La dernière étape consiste à vérifier la cohérence globale du projet et à aborder sereinement la signature. Jusqu’à l’acceptation formelle de l’offre, vous conservez une marge de discussion : rien n’est acquis avant la signature définitive.
Comment vérifier la cohérence de votre plan financier ?
Une mensualité tenable ne suffit pas. Il faut également préserver une épargne de précaution après l’opération, anticiper les charges liées au logement (taxe foncière, charges de copropriété, entretien) et conserver une capacité à faire face aux imprévus (travaux non prévus, variation de revenus).
Prendre le temps de cartographier précisément vos sorties réelles permet d’ajuster la mensualité cible et de défendre un plan de financement crédible. Pour approfondir cette démarche, consultez un guide sur l’analyse de ses dépenses mensuelles pour économiser.
Que vérifier dans l’offre de prêt avant acceptation ?
L’offre de prêt est un document contractuel détaillé. Sa relecture ligne par ligne est essentielle avant toute signature. Le délai de réflexion de 10 jours vous donne le temps nécessaire pour cette vérification. Selon un rappel de l’UFC-Que Choisir sur le délai de réflexion légal, ce délai fixé par l’article L.313-34 du Code de la consommation est incompressible : vous ne pouvez pas accepter l’offre avant son expiration, même si vous le souhaitez.
Points à vérifier systématiquement dans votre offre de prêt
- Montant, durée et taux nominal conformes à ce qui a été négocié.
- TAEG, coût total du crédit et tableau d’amortissement cohérents.
- Nature et coût de l’assurance emprunteur, garanties couvertes.
- Type de garantie retenu et conditions de mainlevée.
- Clauses de modulation, de report et d’indemnités de remboursement anticipé.
Comment conserver un pouvoir de négociation jusqu’à la signature ?
Même après la remise de l’offre, certains ajustements restent possibles tant que vous n’avez pas renvoyé votre acceptation. Si un élément vous paraît défavorable par rapport aux échanges précédents, signalez-le par écrit et demandez une révision. Une banque engagée dans un processus avancé a souvent intérêt à finaliser le dossier.
Gardez à l’esprit que vos informations personnelles et vos coordonnées bancaires circulent beaucoup pendant cette période : restez vigilant sur la protection contre l’arnaque au virement instantané, notamment lors des échanges avec le notaire au moment du déblocage des fonds.
Un primo-accédant peut-il réellement négocier son taux ?
Oui, à condition de présenter un dossier solide (apport, comptes stables, taux d’endettement maîtrisé) et de solliciter plusieurs banques simultanément. La qualité du dossier compte davantage que l’ancienneté bancaire pour obtenir une discussion sur les conditions.
Faut-il systématiquement passer par un courtier ?
Non, ce n’est pas obligatoire. Un courtier peut faciliter la comparaison en interrogeant un panel large de banques et renforcer un dossier complexe. Il est utile de comprendre sa rémunération et de comparer sa proposition finale avec celles obtenues en direct.
L’assurance emprunteur peut-elle vraiment faire baisser le coût total ?
Oui. La délégation d’assurance (choix d’un contrat externe à garanties équivalentes) peut représenter une économie significative sur la durée du prêt. Les écarts entre contrats groupe et contrats individuels sont parfois substantiels, surtout pour des profils jeunes et en bonne santé.
Peut-on renégocier son prêt après la signature ?
Oui, soit par renégociation auprès de la banque d’origine, soit par rachat de crédit auprès d’une banque concurrente. L’opération a du sens lorsque l’écart de taux est suffisant pour couvrir les frais annexes (indemnités, nouveaux frais de garantie, éventuels frais de dossier).
Négocier un crédit immobilier n’est ni une bataille frontale ni une affaire de chance. C’est une démarche structurée qui commence bien avant le premier rendez-vous : constitution d’un dossier solide, cadrage de ce qui se discute réellement, mise en concurrence méthodique et lecture ligne par ligne de l’offre finale. En distinguant les quatre postes de négociation — taux nominal, assurance, garantie, frais annexes — et en vous appuyant sur le TAEG pour comparer, vous conservez le pilotage de votre projet de bout en bout, jusqu’à la signature.